Sieben Absagen. Dann fünf Tage bis zur Zusage meiner Bank.
Mein Ergebnis, kein Versprechen für Deinen Fall.
Schnell Geld für Dein Business. In der richtigen Reihenfolge.
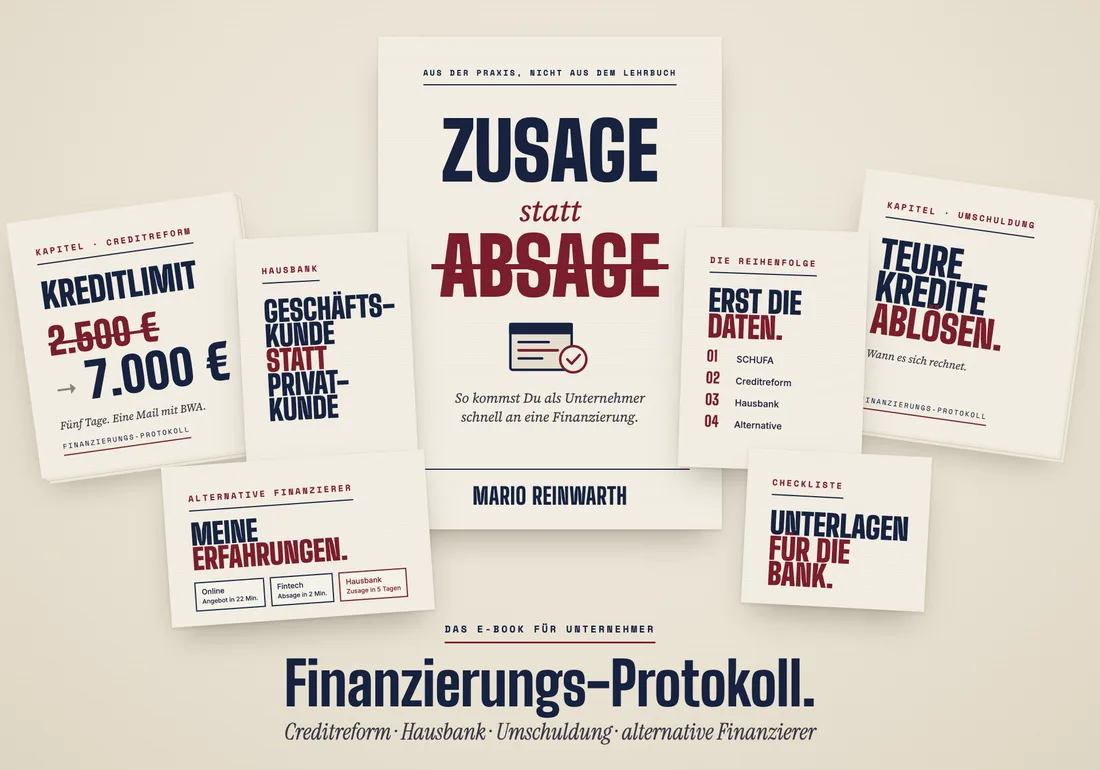
einmalig · sofort im Download
30 Tage Geld-zurück
Wie ich meine Creditreform in fünf Tagen verbessert habe, warum der Wechsel in die Geschäftskundenabteilung alles geändert hat und wie Du teure Kredite richtig ablöst. Aus meiner eigenen Finanzierung 2026.
- ✓ Creditreform pflegen: Kreditlimit bei mir von 2.500 € auf 7.000 €
- ✓ Hausbank: raus aus der Privatkundenabteilung
- ✓ Umschuldung und alternative Finanzierer mit meinen Erfahrungen
Sofort-Download · 30 Tage Geld-zurück-Garantie
Was bei mir passiert ist, auf einen Blick.
- 1
Creditreform-Bonitätsindex von 268 auf 254 in fünf Tagen
07.08. bis 12.08.2026 · niedriger ist besserCreditreform 07.08.2026: Bonitätsindex 268 Creditreform 12.08.2026: Bonitätsindex 254 Mein Einzelfall, kein Versprechen für Deinen Fall.
- 2
Empfohlenes Kreditlimit fast verdreifacht: von 2.500 € auf 7.000 €
nach einer einzigen Mail mit BWA und KorrekturenCreditreform 07.08.2026: Kreditlimit 2.500 € Creditreform 12.08.2026: Kreditlimit 7.000 € Mein Einzelfall, kein Versprechen für Deinen Fall.
- 3
Nachtrag „Deutliche Erhöhung des Kreditlimits“ fünf Tage nach meiner Mail
12.08.2026 · angekündigt waren 2 bis 14 WerktageNachtrag 12.08.2026: deutliche Erhöhung des Kreditlimits Mein Einzelfall, kein Versprechen für Deinen Fall.
- 4
Sparkasse sagt Dispo und Kredit zu, fünf Tage nach dem Gespräch in der Geschäftskundenabteilung
24.09. bis 29.09.2026 · vorher mehrere Absagen als PrivatkundeMein Einzelfall, kein Versprechen für Deinen Fall.
- 5
Vier Finanzierungsangebote in 22 Minuten über eine Kreditplattform
08.10.2021 · Anfrage 08:28 Uhr, Angebote 08:50 UhrMein Einzelfall, kein Versprechen für Deinen Fall.
- 6
SCHUFA mit „ausschließlich positiven Bonitätsinformationen“ als Grundlage für jedes Bankgespräch
Auskunft vom 07.08.2026SCHUFA am 07.08.2026: ausschließlich positive Informationen Mein Einzelfall, kein Versprechen für Deinen Fall.
Wenn Du diese Sätze kennst, ist das Protokoll für Dich.
„Meine SCHUFA ist sauber. Trotzdem Absage.“
Die Bank schreibt etwas von externen Bonitätsinformationen. Gemeint ist oft die Creditreform, die Du noch nie gesehen hast.
„Online-Antrag gestellt. Zwei Minuten später abgelehnt.“
Ein Algorithmus entscheidet, und keiner sagt Dir warum. Bei manchen Anbietern geht die nächste Anfrage erst in drei Monaten.
„Das Angebot kam schnell. Und war teuer.“
Schnelles Geld hat seinen Preis. Wer den effektiven Jahreszins nicht ausrechnet, zahlt drauf.
Gleiche Bank. Andere Abteilung. Anderes Ergebnis.
Ich war viele Jahre Kunde bei meiner Sparkasse. Geführt wurde ich in der Privatkundenabteilung, obwohl ich Unternehmer bin. Dort zählt ein festes Gehalt. Das habe ich nicht.
Zwischen Mai und September 2026 habe ich sieben Absagen gesammelt...
Ende September saß ich dann bei einer Betreuerin aus der Geschäftskundenabteilung. Mit frischer SCHUFA, frischer Creditreform und meinen Zahlen. Fünf Tage später waren Kredit und Dispo zugesagt. Wie ich das vorbereitet habe, steht Schritt für Schritt im Protokoll.
Meine SCHUFA war sauber. Die Bank hat trotzdem abgelehnt.
Mein Ergebnis, kein Versprechen für Deinen Fall.
Am 06.08.2026 kam eine Absage wegen der „Gesamtheit der externen Bonitätsinformationen“. Die SCHUFA kennt Dich als Person, die Creditreform Deine Firma. Am nächsten Tag habe ich der Creditreform meine BWA und zwei Korrekturen geschickt. Fünf Tage später sah die Auskunft so aus:
Skala 100 bis 600, niedriger ist besser
laut Creditreform-Auskunft
Die Reihenfolge ist belegt, welcher Teil meiner Lieferung den Ausschlag gab, kann ich nicht beweisen.
Was Du nach dem Lesen in der Hand hast
Kein Lehrbuch. Meine eigene Finanzierung, in der Reihenfolge, in der Du sie nachmachen kannst.
- Die richtige Reihenfolge. Erst SCHUFA, dann Creditreform, dann die Hausbank, dann die Alternativen. Und warum jede unnötige Anfrage Dich zurückwirft.Einleitung
- Creditreform aktuell halten. Kostenlose Selbstauskunft anfordern, Fehler finden, mit BWA und Jahresabschluss aktualisieren lassen. Mit Prüfliste und Jahrespflege.Kapitel 1
- Finanzierung für Unternehmer. Privat- oder Geschäftskundenabteilung, was Du nach einer Absage fragst, die Unterlagen-Checkliste und meine Anbieter mit Datum und Ergebnis.Kapitel 2
- Umschulden. Effektiven Jahreszins und Gesamtkosten richtig vergleichen, Förderbanken, Bürgschaftsbanken, Vorfälligkeitsentschädigung. Mit Rechenbeispiel.Kapitel 3
- 30-Tage-Fahrplan. Woche 1 Auskünfte, Woche 2 Unterlagen, Woche 3 Hausbank, Woche 4 Alternativen. Jeden Tag ein Haken.Kapitel 4
- 8 Musterbriefe zum Kopieren. Von der Selbstauskunft über die Bitte um Übertragung in die Geschäftskundenabteilung bis zur Konditionsanfrage für die Umschuldung.Im Anhang
Was ich selbst ausprobiert habe.
Im Protokoll stehen die Anbieter mit Namen, Datum und Ergebnis. Hier die Kurzfassung. Kein Partnerlink, keine Provision für mich.

Mario Reinwarth
Gründer von Schulden-Pilot.de · 12+ Jahre Selbständigkeit · eigene Finanzierung 2026
„Die meisten Absagen, die ich 2026 bekommen habe, hätte ich mir sparen können. Mit sauberer SCHUFA, aktueller Creditreform und dem richtigen Ansprechpartner bei meiner Bank. Genau das steht in diesem Protokoll.“
Was eine schlecht vorbereitete Finanzierung kostet
Eine unnötige Absage
So lange sperren manche Anbieter einen neuen Antrag. Jede Anfrage hinterlässt Spuren.
Finanzierungs-Protokoll
E-Book + 8 Musterbriefe + 30-Tage-Fahrplan
Sofort im Download-Bereich. Du arbeitest im eigenen Tempo.
Ein teures Schnellangebot
So lag mein Angebot über 5.000 € auf 12 Monate im Juni 2026, nach meiner Rechnung. Ich habe abgelehnt.
30 Tage Geld-zurück-Garantie
Wenn Dir das Protokoll nicht weiterhilft, schreib mir innerhalb von 30 Tagen eine kurze Mail an kontakt@schulden-pilot.de. Du bekommst die 29 € zurück. Ohne Begründung.
Dein gesetzliches Widerrufsrecht von 14 Tagen bleibt davon unberührt.
Finanzierungs-Protokoll
- E-Book als PDF für Unternehmer und Selbstständige
- Einleitung: warum SCHUFA und Creditreform zählen und in welcher Reihenfolge Du vorgehst
- Kapitel 1: Creditreform aktuell halten, mit kostenloser Selbstauskunft und Prüfliste
- Kapitel 2: Hausbank, Geschäftskundenabteilung, Unterlagen-Checkliste und meine Anbieter-Erfahrungen
- Kapitel 3: Umschulden mit Rechenbeispiel, Förderbanken, Bürgschaftsbanken
- Kapitel 4: 30-Tage-Fahrplan zum Abhaken
- 8 Musterbriefe zum Kopieren und meine echten Belege, geschwärzt
- 30 Tage Geld-zurück-Garantie
30 Tage Geld-zurück · sichere Zahlung über Digistore24
Häufige Fragen
Erst die Daten. Dann die Bank.
Das kostet Dich ein paar Wochen Vorlauf.
Dafür gehst Du in jedes Gespräch mit Unterlagen, auf die ein Finanzierer nur noch Ja sagen muss.
30 Tage Geld-zurück-Garantie · sichere Zahlung
Wichtiger Hinweis
Ich bin kein Rechtsanwalt und kein zugelassener Berater im Insolvenz- oder Forderungsbereich. Die Inhalte dienen der Information und sind keine Rechts-, Steuer- oder Schuldnerberatung.
Ich schreibe aus meiner eigenen Erfahrung. Was bei mir funktioniert hat, muss bei Dir nicht genauso funktionieren. Wenn es um viel geht, hol Dir Hilfe bei einer Verbraucherzentrale, einer anerkannten Schuldnerberatung oder einem Anwalt.
Das Finanzierungs-Protokoll ist ein Erfahrungsbericht und keine Kredit-, Anlage- oder Rechtsberatung. Ich bin weder Bank noch Kreditvermittler und bekomme von den genannten Anbietern kein Geld. Konditionen ändern sich und hängen an Deinem Einzelfall. Eine Finanzierungszusage kann niemand garantieren.
SCHUFA ist eine Marke der SCHUFA Holding AG, Creditreform eine Marke des Verbands der Vereine Creditreform e.V. Schulden-Pilot.de steht mit beiden in keiner Verbindung. Die gezeigten Auskünfte sind meine eigenen, persönliche Daten sind geschwärzt.